2026.10.24
制鞋是典型的集群化、劳动密集型行业,鞋业 ERP 不同于通用制造业 ERP,需要适配裁断、针车、成型、尺码配色、委外加工、计件核算等行业特有场景,分为面向工厂的垂直生产 ERP 与面向品牌渠道的分销 ERP 两大品类。从全国范围看,鞋业 ERP 的普及深度、应用水平、服务商资源高度依附制鞋产业带,呈现明显的梯度化区域特征:沿海成熟产区已经从 “上线 ERP” 走向多系统协同深化,中西部承接产区依托产能转移形成增量市场,零散产区数字化基础薄弱。同时各区域在产业结构、客户需求、生态配套上差异显著,机遇与风险并存。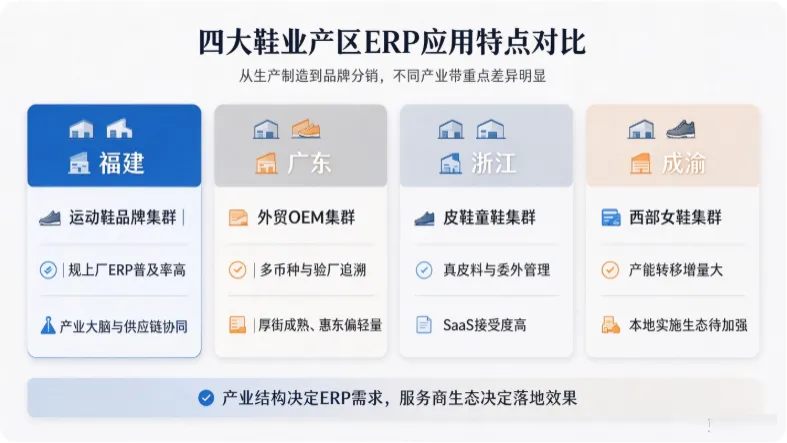
一、区域梯队格局:从成熟高地到起步蓝海
结合产业集聚程度、ERP 渗透率、数字化落地深度,国内鞋业 ERP 市场可以划分为四大梯队。
第一梯队为福建、广东、浙江,是国内鞋业数字化的成熟高地。福建以晋江、石狮、莆田为核心,运动鞋品牌与配套代工产业链完整。当地规上鞋厂 ERP 普及率高,安踏、特步等头部品牌普遍搭建 ERP+PLM+MES+SCM 一体化体系,实现多工厂、多供应商协同;元天、维创等垂直行业服务商以及大量本地化实施顾问聚集,加上地方数字化补贴、产业大脑项目持续推动,样板案例充足。但区域内部两极分化突出,大量鞋面、针车小微作坊仍依赖 Excel 手工管理;莆田外贸散单工厂出于数据顾虑,信息化投入意愿相对保守。广东以东莞厚街、惠东、鹤山为核心,是全国外贸代工核心区,工厂 ERP 重点满足多币种结算、客供料管理、报关单据、海外客户验厂追溯等外贸场景,元天等厂商在华南落地经验成熟。厚街大型代工企业数字化水平比肩晋江,而惠东女鞋以小微夫妻厂为主,大多仅使用低价 SaaS 进销存,完整生产 ERP 渗透率偏低,叠加外贸订单波动、产业外迁压力,信息化预算稳定性偏弱。浙江聚焦温州鹿城、瑞安以及温岭,主打真皮皮鞋、童鞋与内销品牌。康奈、红蜻蜓等老牌皮鞋企业数字化起步较早,本地服务商深耕真皮物料损耗核算、多层委外、计件工资等皮鞋特色场景;温岭童鞋款式多、单量小,对云 SaaS ERP 接受度高。短板在于大量年长作坊主数字化认知不足,真皮非标物料管理复杂度高,本地兼具制鞋工艺与 ERP 实施能力的复合型顾问供给不足。
第二梯队是四川重庆、山东、江苏,属于快速增长的增量市场。四川成都武侯、重庆璧山作为西部鞋都,承接沿海女鞋产能转移,新建工厂在投产阶段同步规划 ERP,地方园区配套数字化扶持政策。但本地缺少常驻的专业鞋业 ERP 实施团队,大多依靠沿海代理商远程交付,售后响应慢、项目上线失败风险更高;企业以贴牌代工为主,自主品牌偏少,数字化转型内生动力有限。山东高密、青岛以及江苏泰州、昆山以劳保鞋、工装鞋、鞋材生产为主,订单稳定、款式简单,对复杂裁断工序模块需求不强,很多企业直接在用友、金蝶通用 ERP 基础上简单改造,垂直鞋业专用 ERP 市场空间有限,本地服务商大多是通用软件代理商,缺少鞋业工艺落地经验。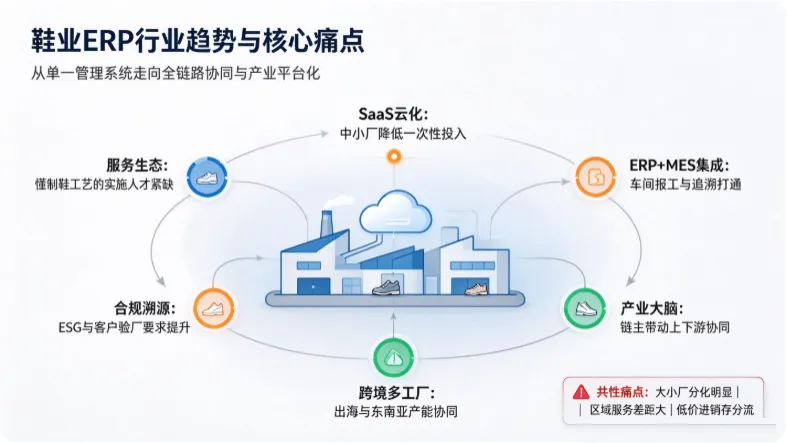
第三梯队为河南、河北等新兴承接园区,代表区域有河南睢县、偃师,河北肃宁,属于数字化起步的蓝海市场。依托土地与人力成本优势,大量沿海产能持续向这里转移,新建标准化厂房具备后发优势,没有老旧系统历史包袱,可以直接上线云原生 ERP;地方政府招商引资配套数字化试点补贴,龙头链主企业有带动上下游配套工厂统一接入系统的机会。但短板同样突出:配套产业链不完善,分包厂数字化基础薄弱,管理层对 BOM、工序报工、精细成本核算理解不足,且本地没有专业行业顾问,全部依靠外地团队远程实施,交付风险高,企业容易将 ERP 简单等同于记账软件,引发验收纠纷。
第四梯队为湖南、湖北、广西、江西等零散产区,没有连片成型的制鞋集群,只有少量搬迁过来的小型加工厂,大多只负责单一加工环节,很少部署完整生产 ERP,普遍使用简易进销存或者手工台账。市场体量小、客户分散,服务商难以长期驻场运营,基本依靠远程 SaaS 服务,客户存续周期短、续费风险高。
二、各区域 SWOT 综合研判
(一)第一梯队(闽、粤、浙)
优势:产业链完备,样板项目丰富,行业服务商、实施人才密集,政府数字化政策持续加持;头部品牌出海、东南亚分厂布局催生跨境多组织协同需求,外贸验厂、ESG 溯源等新需求持续打开增值空间。 劣势:大小厂数字化鸿沟巨大,小微配套作坊信息化停滞;存量老旧 C/S 系统多,异构系统数据孤岛严重,小单快反模式下传统 ERP 柔性适配压力大,定制开发成本高。 机会:产业大脑、供应链协同平台推动上下游配套企业统一数字化;轻量化 SaaS 产品持续降价,撬动长尾小微工厂市场;碳足迹、材料溯源等合规要求拓展 ERP 增值模块。 威胁:头部品牌自研内部系统,减少对外采购商用 ERP 份额;通用 ERP 厂商持续下沉抢夺中型客户;订单持续外迁东南亚,国内新增项目规模收缩;中小鞋企利润承压,对数字化投入回报要求严苛。
(二)第二梯队(成渝、鲁苏)
成渝地区优势在于增量增速快,园区集中便于打包数字化项目,以内销订单为主,业务流程简单,适配轻量云 ERP。劣势是本地化实施生态薄弱、交付质量不稳定,配套产业链不完整,供应链协同模块难以落地。机会在于跟随沿海龙头分厂复制数字化体系,园区统一平台批量导入系统,直播电商带动小单女鞋信息化需求。威胁是产能继续向更低成本地区转移,客户留存不稳定,低价进销存软件恶性竞争压缩垂直 ERP 利润。 鲁苏劳保鞋产区优势是订单稳定、BOM 简单、实施门槛低,大量企业已有通用 ERP 基础,改造迁移成本低。劣势是产业分散,垂直鞋业 ERP 市场容量小,服务商投入意愿低。机会来自安全生产、质检台账法规升级,倒逼企业完善追溯模块。威胁在于业务简单,Excel 和简易进销存即可满足基础管理,企业缺少升级动力。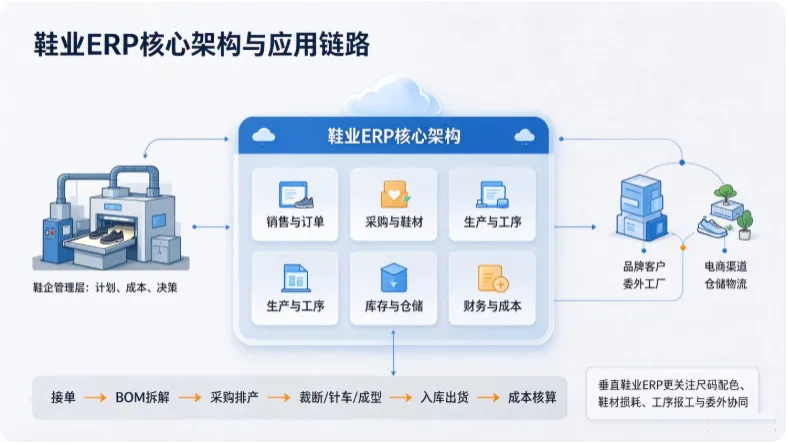
(三)第三梯队(豫、冀)
优势是新建工厂无历史系统包袱,土地人力成本吸引产能持续流入,地方招商引资配套数字化补贴,适合推广云 SaaS 模式。劣势是企业数字化认知薄弱、配套产业链不全,缺少本地工艺顾问,远程实施项目风险高。机会在于链主企业带动集群协同数字化,一步到位部署云 ERP,避开老旧系统改造。威胁是订单流动性强,容易再次向外转移;老板重生产、轻管理,项目预期错位,容易产生纠纷。
(四)第四梯队(湘、鄂、桂、赣等零散产区)
优势是区域竞争小,少量搬迁工厂自带成熟 ERP 使用经验,可以直接复制原有方案,适合纯远程 SaaS 交付。劣势是产业不成规模、客户稀少,大多只是单一加工环节,不需要全套生产 ERP,缺少本地服务支撑。机会面向少量电商精品小厂,推广轻量化进销存 + 简易生产模块。威胁是客户总量太少,服务商难以持续运营;工厂规模小、存续周期短,续费稳定性差。
三、全国层面共性趋势与行业痛点
整体来看,鞋业 ERP 行业正在发生几个确定性变化。第一,部署模式分化,中小工厂 SaaS 化加速,云 ERP 降低一次性投入门槛;而头部外贸大厂出于数据安全考虑,仍偏好私有化部署。第二,ERP 定位转变,不再是独立的订单库存系统,沿海成熟产区普遍走向 ERP 对接 PLM、MES、WMS,实现研发、车间生产、仓储、渠道全链路打通;中西部多数工厂还停留在单独用 ERP 管订单和库存,车间流程手工化。第三,产业协同平台兴起,福建、温州等地由政府或者链主企业打造产业大脑,打通上下游鞋材厂、加工厂的数据,推动供应链协同,属于行业数字化高阶形态。
全行业共同的痛点,是区域服务生态差距远大于软件产品本身的差距。同一套 ERP 软件,在晋江、厚街可以找到大量懂裁断、针车工艺的实施顾问;在内陆产区,熟悉制鞋流程的人才稀缺,是很多项目上线失败的核心原因。同时行业分化持续拉大,同一个产业带内部,规上企业数字化成熟,周边配套小作坊数字化停滞,不能用区域平均水平代表全部企业状态。通用进销存、低价简易软件持续分流低端客户,垂直鞋业 ERP 厂商获客压力持续增加。
四、总结与展望
国内鞋业 ERP 的发展格局,本质是制鞋产业梯度转移在数字化领域的投射。闽粤浙作为第一梯队,发展主线是深化协同、打通全链路,应对出海、小单快反与合规溯源需求;成渝鲁苏依托产能转移承接增量,核心矛盾是补齐本地实施服务短板;豫冀等新兴产区处于数字化启蒙阶段,机会集中在园区集中赋能、SaaS 轻量化方案;其余零散产区市场空间有限,以远程轻量化服务为主。
未来一段时间,国内鞋业 ERP 市场将持续呈现 “沿海做深、内陆做广” 的格局。对于软件服务商而言,沿海市场竞争走向一体化解决方案,内陆市场比拼交付能力与本地化服务搭建;对于鞋企而言,不同产区企业要结合自身订单类型、产业链配套情况,理性选择垂直生产 ERP、分销 ERP 或者轻量化进销存,避免盲目上系统。同时,产业外迁带来的跨境多工厂管理、ESG 合规、电商订单协同,将会成为驱动鞋业 ERP 持续迭代的长期动力。
 微信公众号
 官网小程序
 鞋服抖音小程序
 顺通商铺
 鞋服微信小程序
 服装小程序


